Entreprises : l’achat d’art déductible du résultat jusqu’en 2028
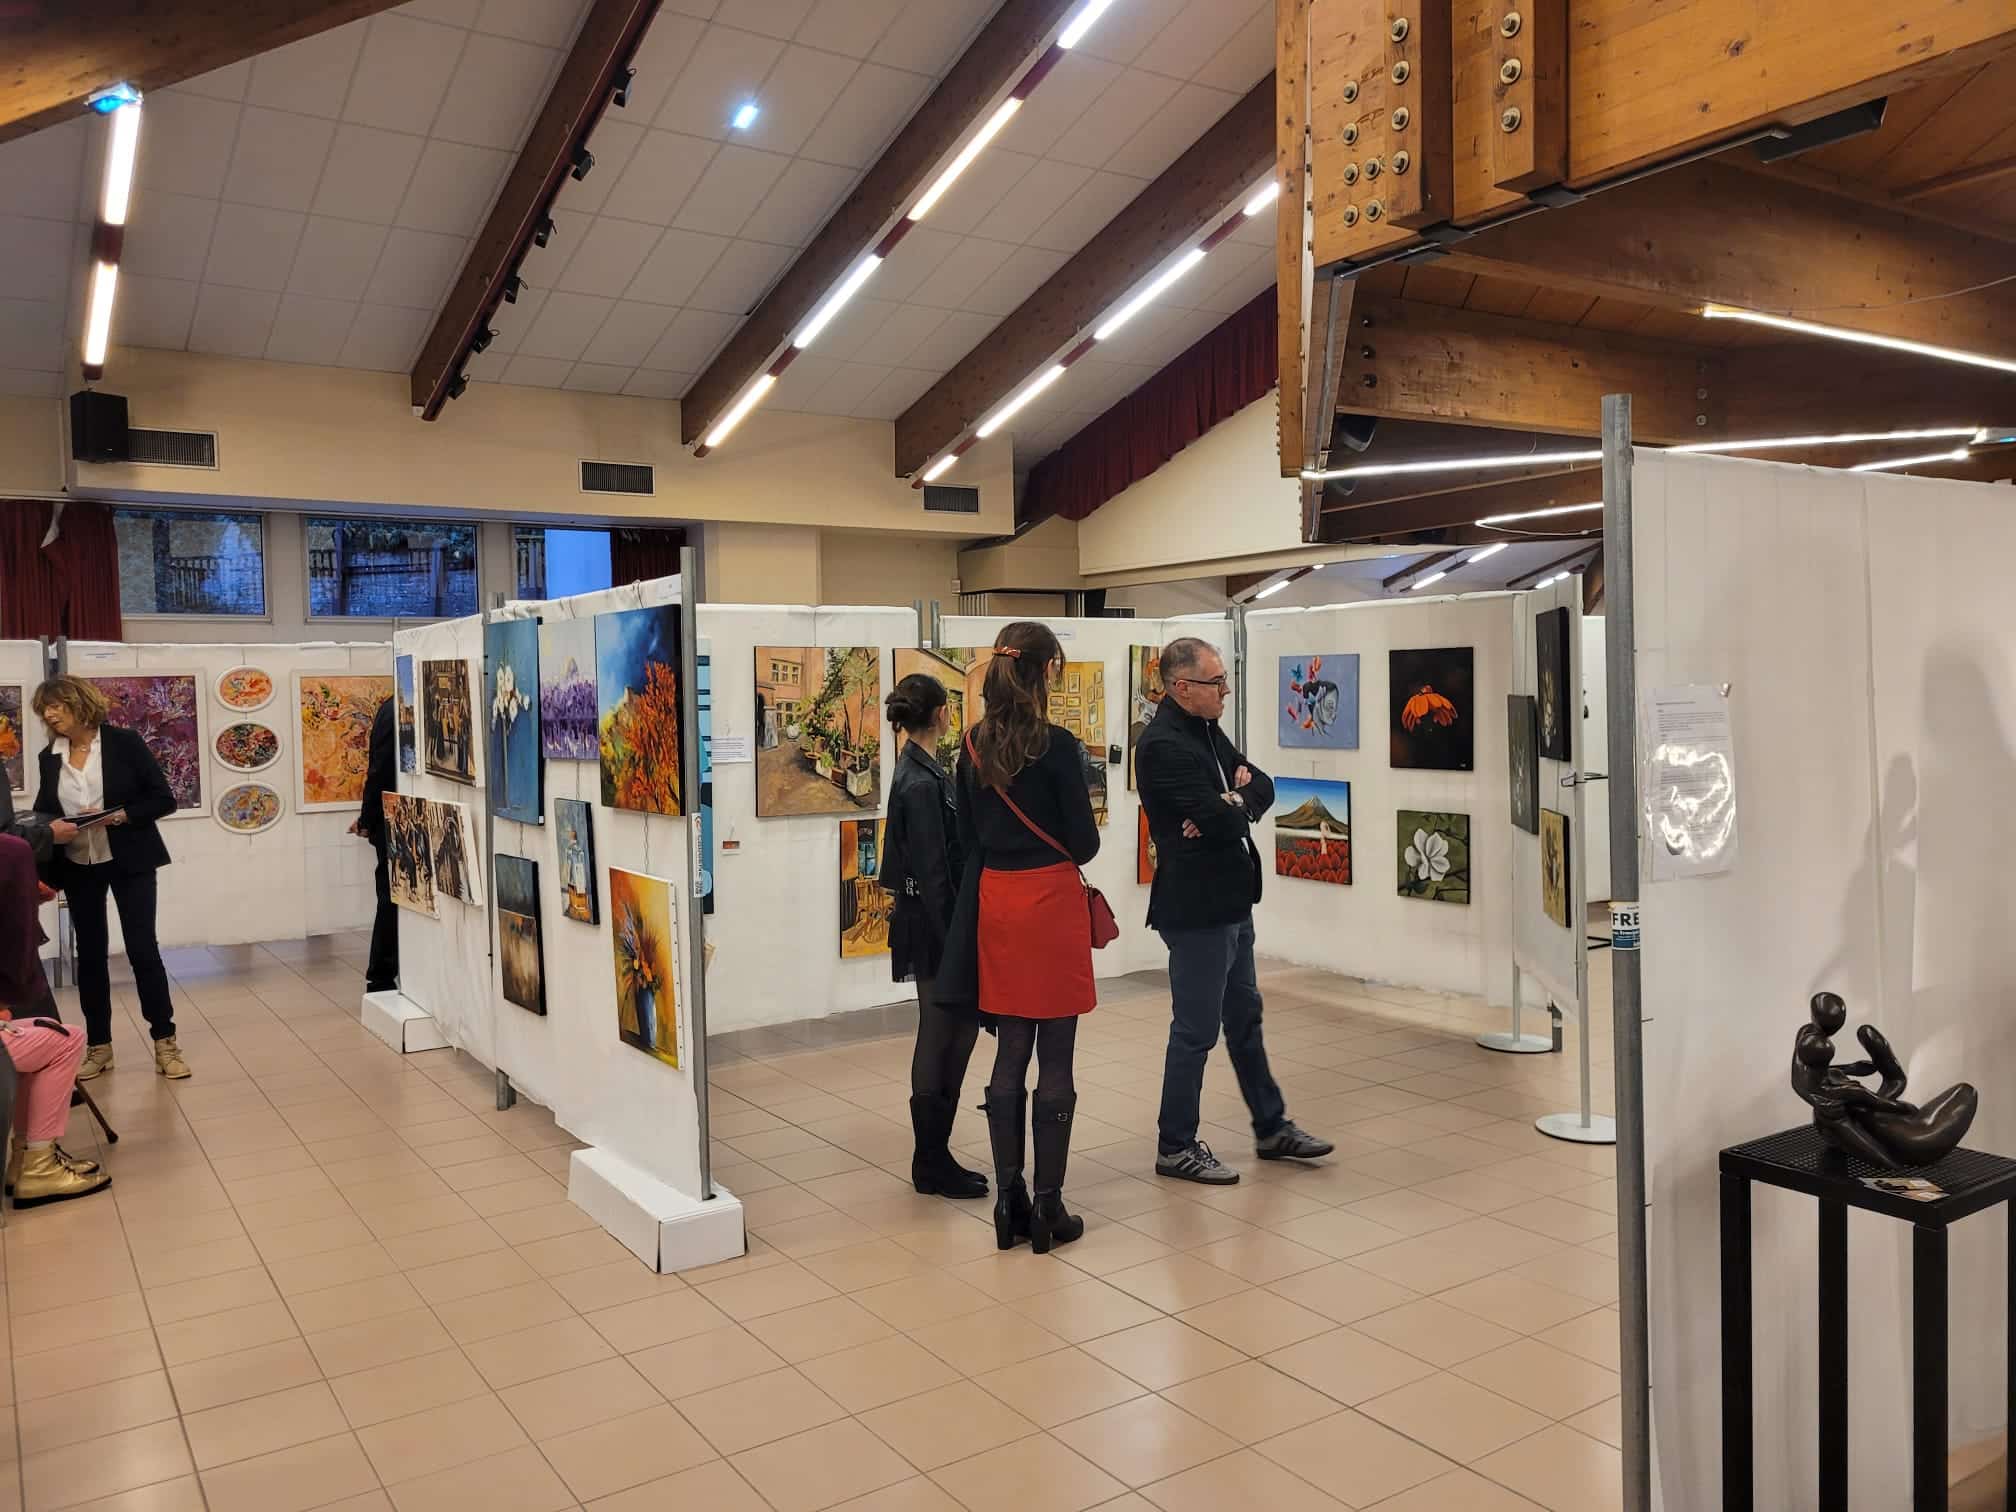
À l’approche du Salon national de peinture et de sculpture de Saint-Cyr-au-Mont-d’Or, organisé du 24 octobre au 1er novembre, les entreprises disposent d’un levier fiscal encore peu connu pour acquérir des œuvres. Le dispositif consacré aux créations originales d’artistes vivants permet, sous certaines conditions, de déduire le prix d’achat du résultat imposable sur cinq ans. Il a été prolongé jusqu’au 31 décembre 2028.
Une déduction étalée sur cinq exercices
Le mécanisme ne constitue pas une réduction d’impôt directe : il permet à l’entreprise de diminuer son résultat imposable. Le prix d’acquisition de l’œuvre est réparti en cinq fractions égales de 20 %, déductibles l’année de l’achat puis au cours des quatre exercices suivants.
Une entreprise achetant par exemple une œuvre 1 500 euros hors taxes peut ainsi déduire 300 euros par an pendant cinq ans, à condition de respecter l’ensemble des critères prévus par le dispositif.
Le montant annuel de la déduction est plafonné à 20 000 euros ou 5 ‰ du chiffre d’affaires hors taxes lorsque ce second montant est supérieur. Ce plafond tient également compte des versements effectués par l’entreprise au titre du mécénat. Une fraction qui ne pourrait pas être utilisée au cours d’un exercice est perdue et ne peut pas être reportée.
Le dispositif concerne les sociétés soumises à l’impôt sur les sociétés ainsi que les sociétés et entrepreneurs individuels imposés à l’impôt sur le revenu dans la catégorie des bénéfices industriels et commerciaux (BIC). Les professionnels relevant des bénéfices non commerciaux (BNC) en sont exclus.
Pour ne rien manquer de l’actualité économique de la région, abonnez-vous à notre newsletter hebdomadaire gratuite.
L’œuvre doit rester exposée pendant cinq ans
L’avantage fiscal est assorti de plusieurs conditions. L’œuvre doit être originale et réalisée par un artiste vivant au moment de l’acquisition. Peintures, dessins, sculptures, gravures, certaines photographies ou encore certaines œuvres en série limitée peuvent notamment entrer dans le dispositif, tandis que les objets manufacturés, bijoux et pièces d’orfèvrerie en sont exclus.
L’entreprise doit inscrire l’œuvre à l’actif immobilisé de son bilan et l’exposer pendant cinq ans dans un espace accessible gratuitement au public ou aux salariés. Un tableau installé dans le bureau privé d’un dirigeant ne permet donc pas de bénéficier du mécanisme. L’exposition doit par ailleurs être continue et ne peut se limiter à quelques manifestations ponctuelles.
Cette obligation donne au dispositif une dimension qui dépasse la seule fiscalité : l’acquisition doit aussi participer à la diffusion de l’œuvre dans l’entreprise ou auprès du public. Pour une société, l’achat d’art peut ainsi associer constitution d’un patrimoine, soutien à la création contemporaine et présence d’œuvres dans les espaces de travail.
La règle peut notamment intéresser les dirigeants qui envisagent une acquisition lors du Salon national de peinture et de sculpture de Saint-Cyr-au-Mont-d’Or, où 100 artistes seront réunis du 24 octobre au 1er novembre. L’achat réalisé sur place n’ouvre toutefois pas automatiquement droit à la déduction : la nature de l’œuvre, le statut de l’artiste, la situation fiscale de l’entreprise et les conditions d’exposition doivent être vérifiés au cas par cas.


